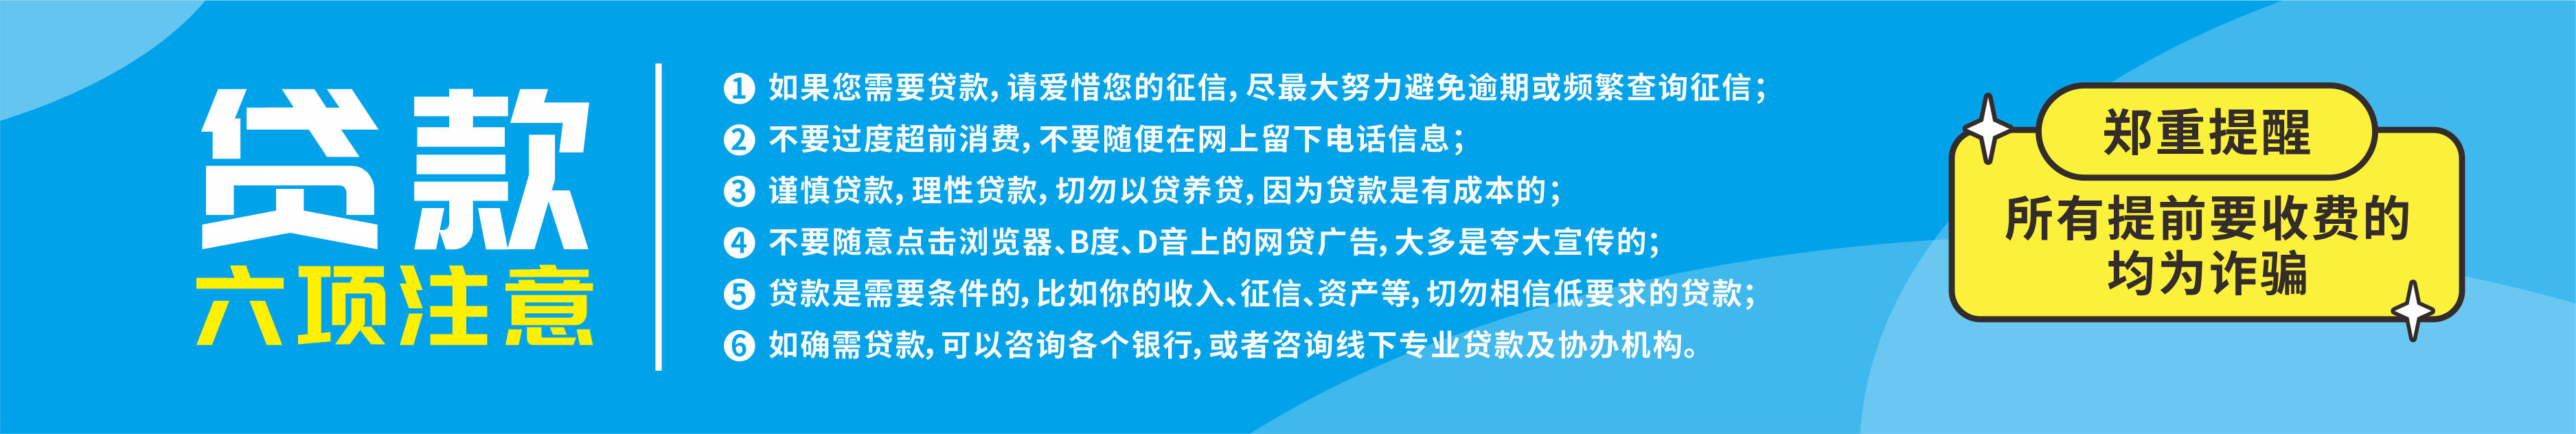
在 天津,不管是上班族申请信用贷,还是小微企业主办理经营融资,急需资金的时候,很容易着急下决定,落入各类贷款圈套。很多陷阱包装得极具诱惑力:低门槛、当天放款、零资质也能做大额资金、前置手续费、包装流水等等。一旦踩坑,不仅资金没有拿到,还会损失服务费,甚至背负高额利息,留下不良征信。本篇整理 天津 借款人最容易遇到的几类贷款陷阱,以及识别和规避方法。
一、先收费放款,收取前置服务费 这是流传最广的一类套路。对方承诺可以帮你办理大额低息贷款,但是要求先支付定金、包装费、通道费、保证金,交钱之后,对方以各种理由告知审批失败,费用拒绝退还。正规的助贷咨询,一般不会在没有匹配产品、没有沟通清楚方案之前,提前收取高额费用,银行本身办理正规信贷,不会要求提前转账。只要对方催促先转账,就要高度警惕。
二、包装资料造假,代办流水、工作证明 不少资金中介会告诉客户,可以花钱包装流水、收入证明、营业执照,修改工作信息,以此满足银行进件门槛。事实上,向银行提供虚假材料申请贷款,属于骗贷风险,一旦被银行核查发现,会直接拒贷,留下风控标记,后续很长一段时间很难在这家机构申请产品,情节严重还会承担相应法律责任。在 天津,各家银行风控核验越来越严格,流水、社保、税务、经营数据都会交叉比对,造假极易暴露。
三、混淆利率,用月息、日息掩盖真实成本 很多人只听口头报的“每月利息很低”,忽略年化利率。有些产品看起来每月还款压力不大,但是综合年化很高,还有各类隐藏费用:账户管理费、服务费、担保费,叠加之后融资成本大幅上升。一定要确认合同中标注的年化利率 IRR,而不是只看每月月供。很多网贷、小众产品,就是依靠模糊利率宣传吸引急需用钱的借款人。
四、诱导以贷养贷,借新还旧 当客户一笔贷款快要到期,还款压力比较大的时候,部分渠道会不断推荐新的高息产品,用来偿还旧贷款。短期看似解决了燃眉之急,但是债务雪球越滚越大,负债持续叠加,最后收入完全覆盖不了月供。如果已经出现还款压力,优先和放款机构协商还款方案,而不是盲目新增借贷。
五、套路贷与高息私贷 一些号称无视征信、不用审核的私人资金,放款快,但是合同暗藏高额违约金、罚息,一旦逾期,费用快速膨胀。这类资金风险极高,不建议普通借款人选择。如果自身资质暂时达不到银行标准,可以调整方案,养好征信、优化流水,等待合适时机,而不是选择不受监管的渠道。
六、天津办理贷款的安全操作建议
1. 优先对接持牌金融机构、正规银行渠道;如果选择咨询服务,确认服务内容、收费节点,全部落实清楚,不要轻信口头承诺。
2. 所有合同逐字阅读,看清年化利率、还款计划、逾期罚息、提前结清违约金。
3. 根据自己真实还款能力申请,不要申请远超收入承受能力的额度。
4. 如果遇到可疑贷款推销,不要随意发送身份证、银行卡、人脸信息,防止个人信息泄露。
总结:资金需求越急迫,越不能冲动。在 天津,正规融资流程透明,利率清晰,不会要求提前交钱,更不会怂恿客户伪造材料。遇到诱人的“绿色通道、包批贷款”,一定要冷静甄别。如果拿不准一款产品是否靠谱,可以提前咨询专业融资顾问,理清综合成本与风险,避开贷款陷阱,做到理性借贷。
免责提示:本文仅为融资风险科普,不提供放贷服务,不承诺贷款审批结果,借贷有风险,请选择持牌正规金融机构。
热门标签: 天津贷款 征信报告
